Psicologia Financeira Lei 12 – A Margem de Erro

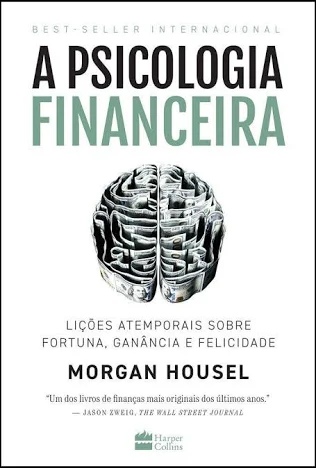
No 12º artigo da nossa série, baseada no best-seller A Psicologia Financeira de Morgan Housel, apresentamos um conceito importante. Sobreviver ao imprevisto vale mais do que otimizar para o cenário perfeito.
Em 1995, Bill Gates escreveu um memorando interno na Microsoft. Antes de tudo, ele determinou uma regra específica. A empresa deveria manter caixa suficiente para operar doze meses inteiros sem nenhuma receita. À primeira vista, analistas consideraram isso conservador demais. Porém, essa decisão define exatamente a Lei 12 da psicologia financeira de Housel.
O Caso Real de Bill Gates na Microsoft
Consequentemente, a decisão de Gates parecia irracional sob a lógica pura de eficiência de capital. Afinal, dinheiro parado em caixa rende menos do que dinheiro investido no próprio negócio ou devolvido aos acionistas. Analistas de Wall Street frequentemente pressionam empresas de tecnologia a distribuir excedentes.
Contudo, Gates enxergava algo que o modelo de eficiência não capturava. Ele havia vivido a crise do petróleo dos anos setenta ainda criança. Desse modo, aprendeu cedo que cenários extremos acontecem, mesmo sem aviso prévio, e sem respeitar projeções de analista nenhum.
Como a Psicologia Financeira se Provou nas Crises
Nesse sentido, a reserva provou seu valor décadas depois, em dois momentos distintos. Durante a bolha das pontocom, entre 2000 e 2002, concorrentes de tecnologia ficaram sem caixa. Muitas precisaram demitir em massa ou fechar as portas.
Enquanto isso, a Microsoft manteve investimento pesado em pesquisa e desenvolvimento durante toda a recessão. Essa é a psicologia financeira da resiliência em ação. Posteriormente, na crise financeira de 2008, o mesmo padrão se repetiu. A empresa nunca precisou de financiamento externo emergencial, nem de resgate de banco algum.
Definitivamente, esse é o ponto central da lei. Uma margem de erro parece desperdício até o momento exato em que deixa de ser. Ademais, ela permite algo mais valioso do que sobrevivência simples. Ela permite agir com agressividade quando concorrentes fragilizados só conseguem se defender. Esse é o paradoxo central da psicologia financeira prudente.
A Psicologia Financeira e o Excesso de Confiança
Porém, por que gestores experientes subestimam tanto a necessidade de margem? Em 2013, os pesquisadores Itzhak Ben-David, John Graham e Campbell Harvey publicaram um estudo revelador. A base eram treze anos de dados.
Eles pediram a diretores financeiros de grandes empresas para estimar intervalos de confiança de 80%. O alvo era o retorno futuro do mercado de ações no ano seguinte. Ou seja, o resultado real deveria cair dentro desse intervalo em oito de cada dez tentativas. Isso valeria se a calibração fosse correta.
O Resultado Que Choca a Psicologia Financeira Tradicional
Entretanto, o resultado real caiu dentro do intervalo estimado em apenas 36% das vezes, ao longo de milhares de respostas coletadas. Em outras palavras, executivos experientes calibraram mal a própria incerteza, por uma margem enorme e persistente ao longo dos anos.
Assim, o excesso de confiança não é falha pontual de amadores. É padrão sistemático, presente até entre profissionais treinados, um achado central em psicologia financeira.
Redundância Vence Otimização
Ademais, os mesmos pesquisadores encontraram uma consequência prática preocupante. Empresas cujos diretores financeiros erravam mais nessas estimativas também investiam de forma mais agressiva, e com pior desempenho posterior. Portanto, excesso de confiança não fica só no papel. Ele molda decisões reais, um risco central em qualquer estudo de psicologia financeira corporativa.
Além disso, a biologia oferece uma metáfora poderosa para essa lei. O corpo humano possui dois rins, dois pulmões, e duas quantidades de quase todo órgão vital. Evolutivamente, isso parece ineficiente à primeira vista. Um órgão sobressalente consome energia e raramente é usado por completo.
Por Que a Psicologia Financeira Aceita Esse Custo
Contudo, essa redundância é exatamente o que garante sobrevivência quando algo falha de forma inesperada. A pressão evolutiva não seleciona apenas eficiência média. Ela também pune severamente qualquer sistema frágil demais para sobreviver a choques raros. Essa lógica atravessa toda psicologia financeira prudente.
Igualmente, a engenharia estrutural segue lógica parecida, com números concretos. Por exemplo, pontes costumam ser projetadas com fator de segurança entre quatro e seis vezes a carga máxima esperada. Ou seja, o excesso “desperdiçado” na maior parte do tempo é justamente o que evita colapsos em eventos extremos.
Otimização Pura é Frágil Por Definição
Logo, um sistema otimizado ao extremo elimina toda folga disponível. Ele funciona perfeitamente sob condições exatamente esperadas, e sob nenhuma outra. Porém, qualquer desvio do esperado quebra-lhe por completo, sem margem de recuperação.
Por outro lado, um sistema com margem parece ineficiente na maior parte do tempo observável. Entretanto, ele sobrevive justamente aos eventos que destroem o sistema otimizado. Definitivamente, esse é o núcleo real da margem de erro em psicologia financeira.
Aplicando a Psicologia Financeira da Lei 12
Diante disso, o primeiro passo prático exige uma conta em camadas, não um número único. Primeiro, calcule seus gastos essenciais mensais. Depois, multiplique esse valor pelo grau de instabilidade da sua renda.
Por exemplo, um servidor público com renda estável pode manter três a quatro meses de reserva com segurança razoável. Já um profissional autônomo, com renda variável, deveria mirar entre seis e doze meses. Esse alvo fica mais próximo do padrão de Gates.
O Ciclo Kaizen da Psicologia Financeira na Margem de Erro
Em ciclo Kaizen, isso vira um PDCA semestral. Primeiramente, planeje calculando sua reserva atual em meses de gasto coberto. Em seguida, execute direcionando parte de qualquer renda extra para essa reserva específica.
Depois, verifique se o valor cresceu junto com suas responsabilidades financeiras reais. Por fim, ajuste a meta para cima, sempre que sua vida ficar mais complexa. Essa é psicologia financeira em rotina, não teoria isolada.
CTA: Aplicando a Psicologia Financeira da Lei 12
Finalmente, o desafio desta semana pede uma conta honesta. Calcule quantos meses sua reserva atual cobriria sem nenhuma receita nova. Compare esse número com o perfil de instabilidade da sua própria renda. Guarde essa reflexão para a Lei 13. Você vai mudar, e seu plano financeiro precisa mudar com você.
Inscreva-se na nossa newsletter e receba nossas novidades semanalmente. Publicamos, ocasionalmente, às quartas-feiras e certamente aos domingos. Acompanhe nossas publicações agora também pelo Substack @365kaizen. Envie esse artigo para amigos e familiares que você deseje que conheçam mais sobre a mentalidade financeira, Kaizen e melhoria contínua.
Kaizenews
Assine Nossa Newsletter!
Artigos Relacionados
Sobre o Autor