Psicologia Financeira Lei 11 – Ser Razoável

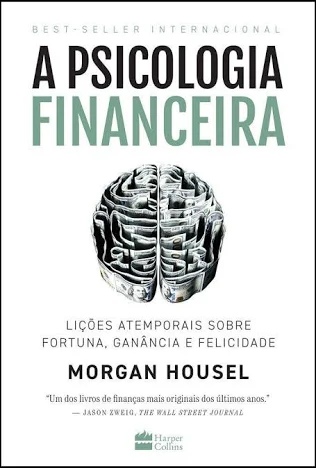
No 11º artigo da nossa série baseada no best-seller A Psicologia Financeira de Morgan Housel, apresentamos um conceito importante: escolher a estratégia financeira que você consegue manter por décadas vale mais do que escolher a estratégia matematicamente perfeita que você abandona na primeira crise.
Harry Markowitz ganhou o Nobel por criar a teoria moderna de portfólio. Antes de tudo, ele desenvolveu a matemática exata da alocação ótima de ativos. Porém, ao montar a própria carteira de aposentadoria, ele não usou a própria fórmula. Em vez disso, dividiu tudo meio a meio entre ações e títulos. Essa contradição abre a Lei 11 da psicologia financeira de Morgan Housel.
Markowitz e a Psicologia Financeira do Arrependimento
Questionado sobre isso, Markowitz deu uma resposta desconcertante. Ele visualizou o próprio sofrimento em dois cenários opostos. Primeiro, imaginou o mercado disparando sem ele dentro. Depois, imaginou o mercado desabando com ele totalmente exposto.
Consequentemente, ele escolheu a alocação que minimizava o arrependimento nos dois casos. À primeira vista, isso parece indefensável para um Nobel de Economia. Afinal, ele próprio havia provado que existe uma fronteira eficiente calculável.
Contudo, Markowitz não otimizava apenas dinheiro. Ele otimizava a própria capacidade de dormir durante uma queda severa. Desse modo, a alocação “subótima” carregava uma vantagem invisível na planilha. Ele conseguiria mantê-la nos piores momentos. Eis o cerne da psicologia financeira madura.
A Heurística 1/N e a Psicologia Financeira
Curiosamente, a escolha de Markowitz não foi apenas emocional. Em 2009, os pesquisadores Victor DeMiguel, Lorenzo Garlappi e Raman Uppal publicaram um estudo provocador.
Eles compararam quatorze modelos sofisticados de otimização de carteira. Todos foram testados contra a regra mais ingênua possível: dividir o dinheiro igualmente entre os ativos disponíveis. Surpreendentemente, nenhum dos modelos venceu essa regra simples de forma consistente.
Por quê? Porque modelos ótimos dependem de estimativas de retorno futuro. Entretanto, essas estimativas erram muito. Logo, o erro de estimação destrói a vantagem teórica do modelo. Nesse ponto, a psicologia financeira encontra respaldo estatístico.
A Lacuna Comportamental na Psicologia Financeira
Nesse sentido, existe outro dado que reforça a Lei 11. A gestora Morningstar publica anualmente o estudo “Mind the Gap“*. Ele compara duas rentabilidades diferentes do mesmo fundo.
De um lado, fica o retorno oficial do fundo no período. De outro, fica o retorno médio efetivamente obtido pelos cotistas. Frequentemente, o segundo número é menor que o primeiro. Portanto, a psicologia financeira explica melhor o resultado que a matemática.
* Existe uma crítica acadêmica recente e séria a esse estudo, publicada no Financial Analysts Journal em 2026 por Fulkerson, Jordan, Riley e Yan. Usando a mesma amostra, eles encontram que o mau timing dos cotistas custa apenas 0,10% ao ano, e não os 1,2% anuais que a Morningstar reporta. Ou seja, boa parte da “lacuna” pode ser artefato metodológico, não erro comportamental.
Por Que o Investidor Perde Para o Próprio Fundo
A explicação é comportamental, não matemática. Afinal, cotistas compram depois das altas e vendem depois das quedas. Desse modo, eles capturam a parte ruim e perdem a parte boa. Em suma, a estratégia no papel rendeu bem. Porém, o investidor não rendeu igual. Definitivamente, essa lacuna é um dos achados mais repetidos da psicologia financeira aplicada.
Quando o Razoável Vira Desculpa na Psicologia Financeira
Porém, aceitar essa lei sem crítica cria um risco real. Afinal, “razoável” pode virar rótulo conveniente para qualquer preferência confortável. Desse modo, o conforto emocional deixa de ser aliado. Ele vira justificativa, algo que a psicologia financeira precisa expor.
Viés Doméstico e a Psicologia Financeira do Conforto
Por exemplo, considere o chamado viés doméstico. Os economistas Kenneth French e James Poterba documentaram esse fenômeno em 1991. Segundo eles, investidores concentram a carteira no próprio país de forma desproporcional.
De fato, os números eram extremos na época. Investidores americanos mantinham cerca de 94% da carteira em ações domésticas. Japoneses chegavam a 98%. Britânicos ficavam perto de 82%.
Contudo, nenhuma teoria financeira justifica essa concentração. Ela reduz diversificação sem oferecer retorno adicional em troca. Ou seja, o investidor aceita risco extra de graça. Desse modo, a psicologia financeira revela o custo do conforto.
A Nuance Que Quase Ninguém Menciona
Entretanto, parte do viés doméstico tem defesa legítima. Os economistas Nicolas Coeurdacier e Hélène Rey apontam razões reais. Investidores consomem na moeda local, não em dólar ou iene.
Logo, ativos domésticos protegem melhor contra variação cambial de despesas futuras. Além disso, há custos de transação e tributação mais altos no exterior. Portanto, algum viés doméstico é racional. Noventa e quatro por cento, porém, não é. Em suma, a psicologia financeira exige dose, não rótulo.
O Teste Que Separa Razoável de Preguiçoso
Portanto, vale um critério simples de distinção. Pergunte-se: essa escolha confortável me permite manter o plano por décadas? Ou ela apenas evita um desconforto momentâneo?
Assim, no caso de Markowitz, a resposta é clara. Ele aceitou retorno esperado menor para garantir permanência de longo prazo. Por outro lado, no viés doméstico extremo, a resposta se inverte. O investidor aceita risco maior apenas para evitar o desconhecido.
Em suma, a psicologia financeira distingue permanência de fuga. Uma sustenta o plano. A outra apenas adia o incômodo.
Aplicando a Psicologia Financeira da Lei 11
Diante disso, o primeiro passo prático é curto. Escolha a versão mais simples de qualquer hábito financeiro novo, não a mais otimizada. Dessa forma, você aumenta a chance real de sustentá-lo. Afinal, a psicologia financeira premia continuidade, não elegância.
O Ciclo Kaizen da Psicologia Financeira Sustentável
Em ciclo Kaizen, isso vira um PDCA trimestral. Primeiramente, planeje listando cada escolha “confortável” da sua carteira atual. Em seguida, execute classificando cada uma em duas categorias. De um lado, permanência de longo prazo. De outro, fuga de desconforto.
Depois, verifique quais delas você realmente manteria numa queda de 30%. Esse teste mental é mais revelador do que qualquer simulação. Por fim, ajuste 1% da carteira, corrigindo apenas as fugas. Assim, a psicologia financeira vira rotina medida, não intuição vaga.
CTA: Aplicando a Psicologia Financeira da Lei 11
Por fim, o desafio desta semana pede honestidade. Identifique uma decisão sua que você chama de “razoável”. Em seguida, pergunte se ela sustenta o longo prazo. Ou se apenas evita desconforto hoje. Guarde essa resposta para a Lei 12, sobre a margem de erro que salva qualquer plano.
Inscreva-se na nossa newsletter e receba nossas novidades semanalmente. Publicamos, ocasionalmente, às quartas-feiras e certamente aos domingos. Acompanhe nossas publicações agora também pelo Substack @365kaizen. Envie esse artigo para amigos e familiares que você deseje que conheçam mais sobre a mentalidade financeira, Kaizen e melhoria contínua.
Kaizenews
Assine Nossa Newsletter!
Artigos Relacionados
Sobre o Autor