Psicologia Financeira Lei 13 – Você Vai Mudar

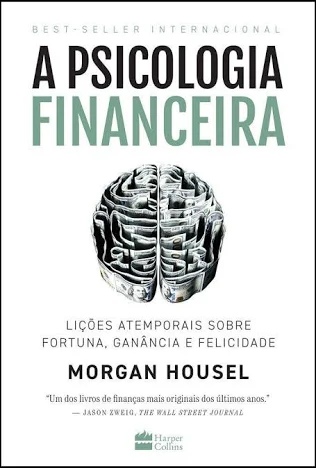
Finalmente, chegamos ao 13º e último artigo da nossa série baseada no best-seller A Psicologia Financeira de Morgan Housel. Encerramos com a lei mais desconfortável de todas: você não é quem será daqui a dez anos. Com efeito, Heráclito de Éfeso, resumiu essa ideia há mais de 2.500 anos atrás com uma frase simples: “a única constante é a mudança”.
Pergunte a qualquer pessoa de vinte, quarenta ou sessenta anos se ela mudou muito na última década. Antes de tudo, quase todas dirão que sim, e listarão mudanças profundas. Entretanto, pergunte à mesma pessoa se ela vai mudar muito na próxima década. Surpreendentemente, a maioria dirá que não. Essa contradição fecha a série da psicologia financeira de Housel.
A Ilusão do Fim da História na Psicologia Financeira
Em 2013, os psicólogos Jordi Quoidbach, Daniel Gilbert e Timothy Wilson publicaram um estudo hoje famoso na revista Science. Eles entrevistaram mais de dezenove mil pessoas, de dezoito a sessenta e oito anos.
Primeiramente, pediram para cada pessoa descrever quanto havia mudado nos últimos dez anos. Depois, pediram para prever quanto mudaria nos próximos dez. Consequentemente, o padrão se repetiu em todas as idades testadas, sem exceção relevante.
O Padrão da Psicologia Financeira em Qualquer Idade
Pessoas de vinte anos reconheciam mudanças enormes na década anterior. Contudo, previam estabilidade quase total na década seguinte. Surpreendentemente, pessoas de sessenta anos faziam o mesmo julgamento, um padrão central em psicologia financeira.
Os pesquisadores batizaram isso de ilusão do fim da história. Ou seja, sempre nos sentimos como a versão final de nós mesmos, independentemente da idade atual. Definitivamente, esse viés atravessa toda a vida adulta, não apenas a juventude.
Porém, aceitar essa lei sem nuance sugeriria algo exagerado. Sugeriria que nenhum padrão de mudança é previsível, e que todo planejamento de longo prazo é inútil. Felizmente, a pesquisa em personalidade, relevante para a psicologia financeira, mostra outra camada.
O Que a Psicologia Financeira Aprende Com a Maturação
Em 2006, Brent Roberts, Kate Walton e Wiebke Viechtbauer publicaram uma metanálise reunindo dezenas de estudos longitudinais. Segundo eles, certos traços de personalidade mudam de forma relativamente previsível com a idade.
Por exemplo, conscienciosidade tende a aumentar ao longo da vida adulta. Igualmente, estabilidade emocional também tende a crescer. Portanto, mudança não é pura aleatoriedade. Ela segue, em parte, uma direção estatística média, mesmo que a magnitude surpreenda cada indivíduo.
Assim, a versão completa da Lei 13, sob a ótica da psicologia financeira, não é “nada pode ser planejado”. É “planeje esperando mudança, não apesar dela”. Afinal, saber que você provavelmente ficará mais disciplinado com o tempo já é informação útil para o próprio plano.
O Erro da Psicologia Financeira em Planos Rígidos
Nesse sentido, muita gente assina compromissos financeiros de vinte ou trinta anos como se a pessoa atual fosse permanente. Carreiras escolhidas aos vinte anos, sem revisão. Planos de aposentadoria extrema, calculados para um estilo de vida que talvez não exista mais. É um erro clássico de psicologia financeira.
Logo, a psicologia financeira madura trata revisão periódica como parte estrutural do plano, não como fracasso dele. Um plano que nunca muda não é um plano robusto. É apenas um plano que ainda não encontrou a própria mudança de vida.
Aplicando a Psicologia Financeira da Lei 13 na Prática
Diante disso, o hábito atômico final da série é simples. Uma vez por ano, no mesmo mês, escreva três parágrafos sobre quem você é financeiramente hoje. Compare com o que escreveu no ano anterior, se existir. Esse é o hábito atômico final de toda a psicologia financeira da série.
O Ciclo Kaizen Que Encerra a Série
Em ciclo Kaizen, isso vira um PDCA anual completo. Primeiramente, planeje revisando metas, valores e prioridades financeiras do ano. Em seguida, execute ajustando o que já não faz mais sentido para quem você se tornou. Depois, verifique se o plano ainda reflete sua identidade atual, não a de cinco anos atrás. Por fim, ajuste 1% do plano, aceitando que o ajuste em si é o método, não uma falha nele.
O Fim da Psicologia Financeira Nesta Série
Ao longo destas treze leis, unimos os princípios de Morgan Housel ao Kaizen e aos Hábitos Atômicos. Vimos que ninguém é louco, e que sorte e risco andam juntos. Observamos também que nunca é suficiente sem limite definido, e que juros compostos recompensam quem permanece.
Vimos que ficar rico e continuar rico exigem habilidades opostas. Além disso, vimos que poucas decisões explicam quase tudo, e que liberdade vale mais que status. Vimos riqueza invisível, poupança automática, estratégias razoáveis, margem de erro, e agora, mudança inevitável.
Em resumo, se há um fio que amarra as treze, é este: dinheiro não é matemática pura. Antes de tudo, é comportamento, repetido 1% de cada vez, revisado com honestidade a cada ciclo. Em síntese, essa é a essência do Kaizen aplicado à vida financeira. É o motivo pelo qual esta série termina aqui, mas o método nunca termina.
CTA: Acompanhe Nossas Publicações
Inscreva-se na nossa newsletter e receba nossas novidades semanalmente. Publicamos, ocasionalmente, às quartas-feiras e certamente aos domingos. Acompanhe nossas publicações agora também pelo Substack @365kaizen.
Envie esse artigo para amigos e familiares que você deseje que conheçam mais sobre a mentalidade financeira, Kaizen e melhoria contínua.
Kaizenews
Assine Nossa Newsletter!
Artigos Relacionados
Sobre o Autor